Estrategia
Después de Beryl: qué revisar en una propiedad y en tu seguro contra huracanes
Beryl tocó tierra al norte de Tulum como categoría 2. Lo que conviene revisar en la construcción y en el seguro antes de comprar en la costa.
Para quién
Quien compra casa o departamento en la costa de Quintana Roo, para vivir o para rentar.
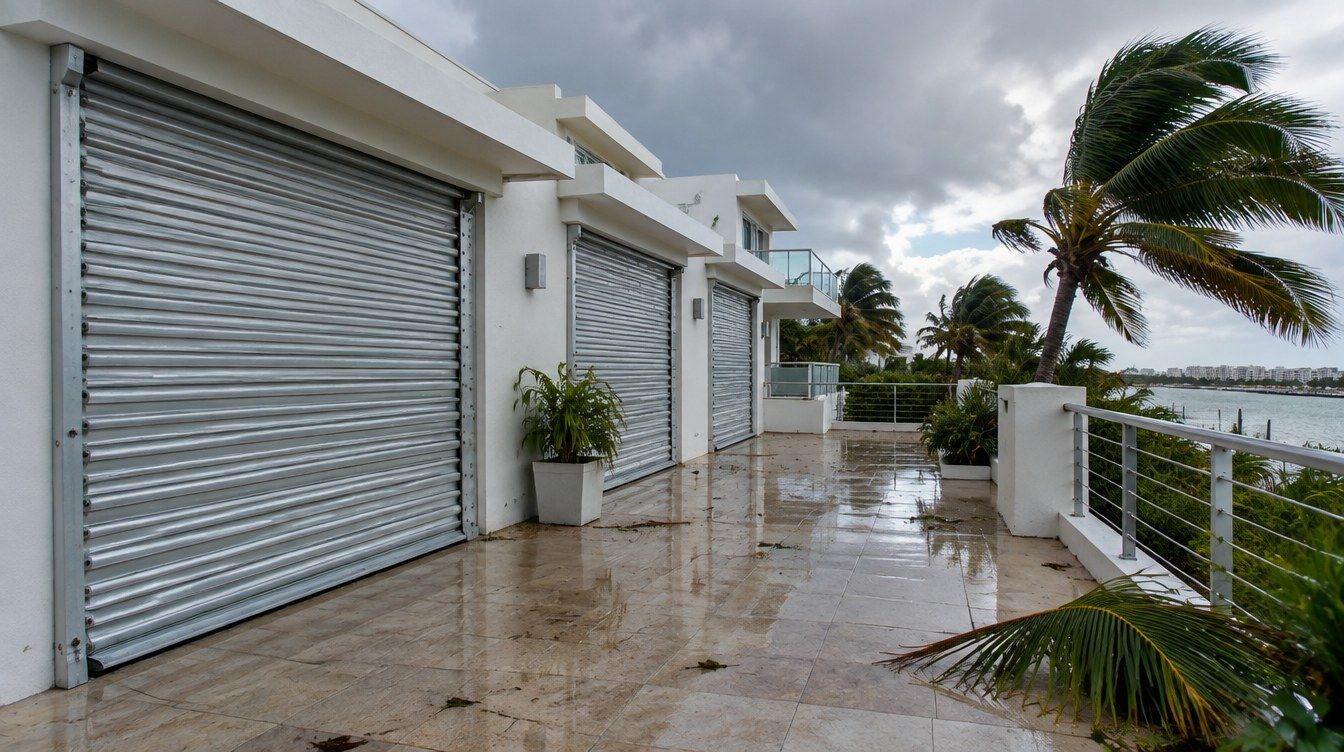
El 5 de julio, a las 5:05 de la mañana, el huracán Beryl tocó tierra al norte de Tulum como categoría 2, con vientos sostenidos de 175 kilómetros por hora y rachas de 220. En Quintana Roo no hubo muertos ni heridos. Sí hubo árboles, postes y techos caídos, sobre todo en Tulum, donde la CFE reportó a 40% de la población sin luz, y 2,193 personas pasaron la noche en 58 refugios.
Para quien compra en la costa, Beryl fue un recordatorio: la temporada de huracanes es parte de vivir aquí. Lo que sí se puede elegir es cómo está construida la propiedad y cómo está asegurada.
Qué revisar en la construcción
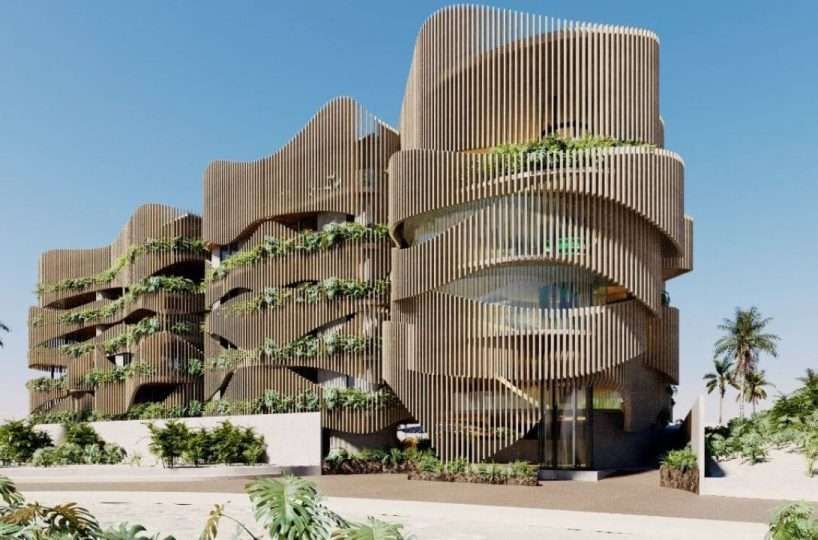
- Ventanas y cancelería. Pregunta si el vidrio es templado o laminado y para qué viento está diseñada la cancelería.
- Protecciones. Si el edificio tiene cortinas o contraventanas para huracán, quién las cierra y con cuánta anticipación.
- Azotea y drenaje. Revisa la impermeabilización y las bajadas de agua de lluvia antes de la temporada.
- Árboles y postes cerca del edificio.
- Planta de luz y cisterna. Con Beryl hubo zonas sin luz y cortes de agua; un edificio con planta de emergencia y cisterna aguanta mejor esos días.
- Altura y ubicación. Una planta baja frente al mar no vive una tormenta igual que un tercer piso una cuadra atrás.
Qué revisar en el seguro
- La Condusef explica que la cobertura de riesgos hidrometeorológicos no se incluye regularmente en el seguro de casa, pero se puede agregar. Pide que tu póliza la mencione por nombre.
- Revisa deducible, coaseguro y exclusiones antes de firmar, no después de la tormenta. En zonas de más riesgo, la prima y el deducible suelen ser más altos.
- Declara el valor real de construcción. Si lo declaras bajo, pagas menos de prima, pero también te pagan menos si pasa algo.
- Si es condominio, pregunta qué asegura el edificio y qué te toca asegurar a ti.
- En México hay 8 millones de viviendas aseguradas, pero solo 7% se aseguró por decisión propia; casi todas las demás tienen seguro porque lo pidió un crédito hipotecario. Si compras de contado, nadie te va a obligar a asegurar. Te toca a ti.
Nuestra lectura
Llevamos 19 años en la costa y hemos pasado varias temporadas fuertes. Un huracán no nos hace descartar la costa. Nos hace preguntar por la construcción, por el seguro y por el fondo de reserva del condominio antes de hablar de precio.
Si estás por comprar, pide la póliza del condominio y la tuya. Si quieres, las revisamos contigo.
Fuentes
- Proceso, 5 de julio de 2024: Beryl toca tierra en Tulum como huracán categoría 2
- El Informador, 5 de julio de 2024: recuento de daños del huracán Beryl en Quintana Roo
- Condusef, revista Proteja su Dinero: protege tu hogar de los fenómenos hidrometeorológicos
- El Financiero, 20 de julio de 2024: cómo funcionan los seguros para el hogar